Voldoende kunnen lezen, schrijven en rekenen, is een randvoorwaarde om een stabiele financiële situatie te krijgen en te houden. Hier staan alle feiten over de relatie tussen laaggeletterdheid en armoede op een rij.
Laaggeletterdheid is vaak een belemmering om zelfredzaam te zijn en armoede vergroot de kans op laaggeletterdheid (Christoffels, Baay, Bijlsma, & Levels, 2016; PwC, 2018; ROA, 2016).
De kans om ten minste één jaar onder de armoedegrens te leven, is onder laaggeletterden ruim twee keer zo groot als onder niet-laaggeletterden (19,0% tegenover 9,3%) (Christoffels et al., 2016).
Laaggeletterden zijn ruim twee keer zo vaak langdurig arm als niet-laaggeletterden (6,2% tegenover 2,5%) (Christoffels et al., 2016).
Bijna 100.000 mensen leven in armoede door laaggeletterdheid. Dit kost de overheid 95 miljoen euro per jaar aan sociale voorzieningen (PwC, 2018)
Mensen met financiële problemen hebben vaker een lagere leesvaardigheid. 50,3% van de onderzochte mensen bij Kredietbank Nederland en Syncasso valt in de risicogroep voor laaggeletterdheid (Keizer, 2018).
Mensen die moeite hebben met lezen of rekenen zijn oververtegenwoordigd onder mensen die zich aanmelden bij schuldhulpverlening (Madern, Jungmann, & Van Geuns, 2016).
De kwetsbare groep laaggeletterden komt niet makkelijk binnen bij de schuldhulpverlening. Zij weten vaak niet op eigen kracht de juiste weg te vinden (Nationale ombudsman, 2016)
Ik durfde mijn brievenbus niet te openen. Ik liet de post van bijvoorbeeld de bank en de Belastingdienst liggen. Nu volg ik taalles en kan ik bijna al mijn brieven lezen. Het is heerlijk om minder afhankelijk te zijn van anderen!
–
Johan uit Utrecht
Aanpak
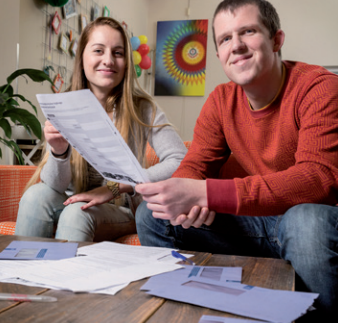
Voor veel hulpverleners en vrijwilligers is het een bekend beeld: cliënten met stapels ongeopende post. Voor laaggeletterden is het een extra grote uitdaging om rekeningen te begrijpen, toeslagen aan te vragen, overzicht van hun inkomsten en uitgaven te houden en de administratie bij te houden. Hierdoor kunnen ze (steeds verder) in de problemen komen. Voldoende kunnen lezen, schrijven en rekenen is essentieel om financieel zelfredzaam te zijn en een stabiele financiële situatie te krijgen en te houden.
Een integrale aanpak van laaggeletterdheid bij mensen met financiële problemen is nodig. Dit betekent dat zowel schuldeisers als schuldhulpverleners, maar ook bijvoorbeeld wijkteams en formulierenbrigades, aandacht zouden moeten hebben voor taal- en rekenvaardigheden van hun cliënten.
Het is van belang om zo vroeg mogelijk in een (schuldhulpverlenings)traject laaggeletterdheid te herkennen. Dit kan bijvoorbeeld door al bij de intake een screeningsinstrument, zoals de Taalmeter of Rekenmeter, in te zetten om een indicatie te krijgen van iemands lees- of rekenniveau.
Wanneer blijkt dat iemand moeite heeft met taal en/of rekenen, is het belangrijk om daar rekening mee te houden in de communicatie en omgang met cliënten. Maak het bespreekbaar op het juiste moment en verwijs diegene door naar lokaal lesaanbod. Ook kan binnen het bestaande traject gebruikgemaakt worden van materiaal in eenvoudige taal, gericht op het op orde krijgen van de administratie, zoals Voor ’t zelfde geld.
We weten dat 70% van de mensen die deelnemen aan een taaltraject zijn taalvaardigheid verbetert en een groot deel een betere plek in de samenleving vindt. Zo ervaart 56% dat hij/zij assertiever is geworden en ervaart 56% een afname van sociaal isolement (De Greef, Segers, & Ipektzidou, 2018).
Door laaggeletterden met financiële problemen een kans te geven om hun taal- en rekenvaardigheden te verbeteren, worden zij dus niet alleen financieel zelfredzamer, maar helpen we hen ook op andere gebieden verder.
Screeningsinstrumenten
Instrumenten die snel in kaart brengen of iemand mogelijk moeite heeft met taal, rekenen en/of digitale vaardigheden.
Voor onder andere gemeenten, wijkteams, schuldhulpverlenings- en welzijnsorganisaties.
Te maken in korte tijd: 3 tot 15 minuten.
Drie soorten:
online Basismeters, zoals de Taalmeter, Rekenmeter en Digimeter;
papieren Taalverkenners, zoals de Taalverkenner dienstverlening;
contextgerichte vragen, in te zetten tijdens een klantgesprek.
Meer informatie via basismeters.nl.
Uit de praktijk
Welzijnsorganisatie U Centraal is samen met de buurtteams in Noordwest-Utrecht gestart met Voor ’t zelfde geld. “Het heeft absoluut een meerwaarde om bij mensen met financiële problemen aandacht te hebben voor laaggeletterdheid. We zien in de praktijk dat het de reden kan zijn waarom iemands administratie niet lukt. Voor ’t zelfde geld past hier goed bij. De inhoud is laagdrempelig en praktijkgericht. Precies waarvan je denkt: ja, dat heeft iemand nodig! Onze ambitie is dat alle buurtteams deze aanpak omarmen en dat we de cursus in elke wijk aanbieden”, aldus projectleider Marleen van Zijl van U Centraal.
Voor 't zelfde geld
Een cursus voor mensen die hun administratie op orde willen brengen en houden én die moeite hebben met lezen, schrijven en/of rekenen.
Door de lessen te volgen, krijgen deelnemers een goed overzicht van hun financiën.
Voorbeelden van thema’s zijn: internetbankieren, onverwachte uitgaven en verzekeringen.
Voor taalvrijwilligers en thuisadministratievrijwilligers zijn er speciale trainingen beschikbaar.
Ontwikkeld met medewerking van onder andere Nibud.
Succes! Met onderwerpen over geld
Een methode voor volwassenen die beter willen leren lezen en schrijven.
Herkenbare situaties uit het dagelijks leven en de werkomgeving van volwassenen staan centraal.
Met onderwerpen over geld als: Slim kopen, Hoe ga ik dit betalen? en Gas en stroom.
Succes! Rekenen
Een methode om rekenvaardigheden van volwassenen te verbeteren.
Over situaties waarin getallen, maten en verbanden een rol spelen.
Speciaal ontwikkeld voor mensen met een laag taalniveau.
Met onderwerpen als: Wat kost het?, Slim uitgeven en Ik heb een afspraak.
Toen ik ging scheiden, snapte ik niet wat in de papieren stond. Uiteindelijk moest ik zijn schulden afbetalen. Inmiddels heb ik leren lezen en schrijven, en ben ik schuldenvrij. Ik kan nu prima mijn eigen leven bepalen.